A especialização em auditoria e perícia contábil é uma formação complementar para pessoas graduadas que desejam aprofundar conhecimentos sobre análise, verificação e esclarecimento de questões contábeis.
Auditoria e perícia têm pontos de contato, mas diferem pelo objetivo, pelo contexto e pelo tipo de trabalho realizado. Conhecer essas diferenças ajuda a avaliar qual formação se aproxima dos seus interesses.
Para consultar informações institucionais e os canais oficiais da FASUL, acesse o site da instituição.
Resposta rápida
- Formação complementar: aprofunda conhecimentos contábeis aplicados.
- Focos diferentes: auditoria verifica informações; perícia esclarece questões específicas.
- Tipos de perícia: podem ocorrer em contextos judiciais, extrajudiciais ou arbitrais.
- Requisitos profissionais: devem ser verificados conforme a atuação pretendida.
Leituras recomendadas:
O que é a especialização em auditoria e perícia contábil?
É uma formação complementar voltada a pessoas graduadas interessadas em temas como avaliação de registros, demonstrações, documentos e outras informações contábeis. O conteúdo pode aproximar o estudante de conceitos e situações ligados à auditoria e à perícia.
Na auditoria contábil, o trabalho está relacionado à análise sistemática de informações e procedimentos dentro de determinado escopo. Na perícia, a análise técnica busca esclarecer uma questão contábil específica e apresentar fundamentos e conclusões pertinentes ao caso.
As disciplinas, a metodologia e as atividades acadêmicas variam conforme a instituição e o curso. Por isso, antes de escolher uma pós-graduação, vale conferir a grade curricular e verificar se os conteúdos correspondem aos seus objetivos de formação.
O que faz uma perícia contábil?
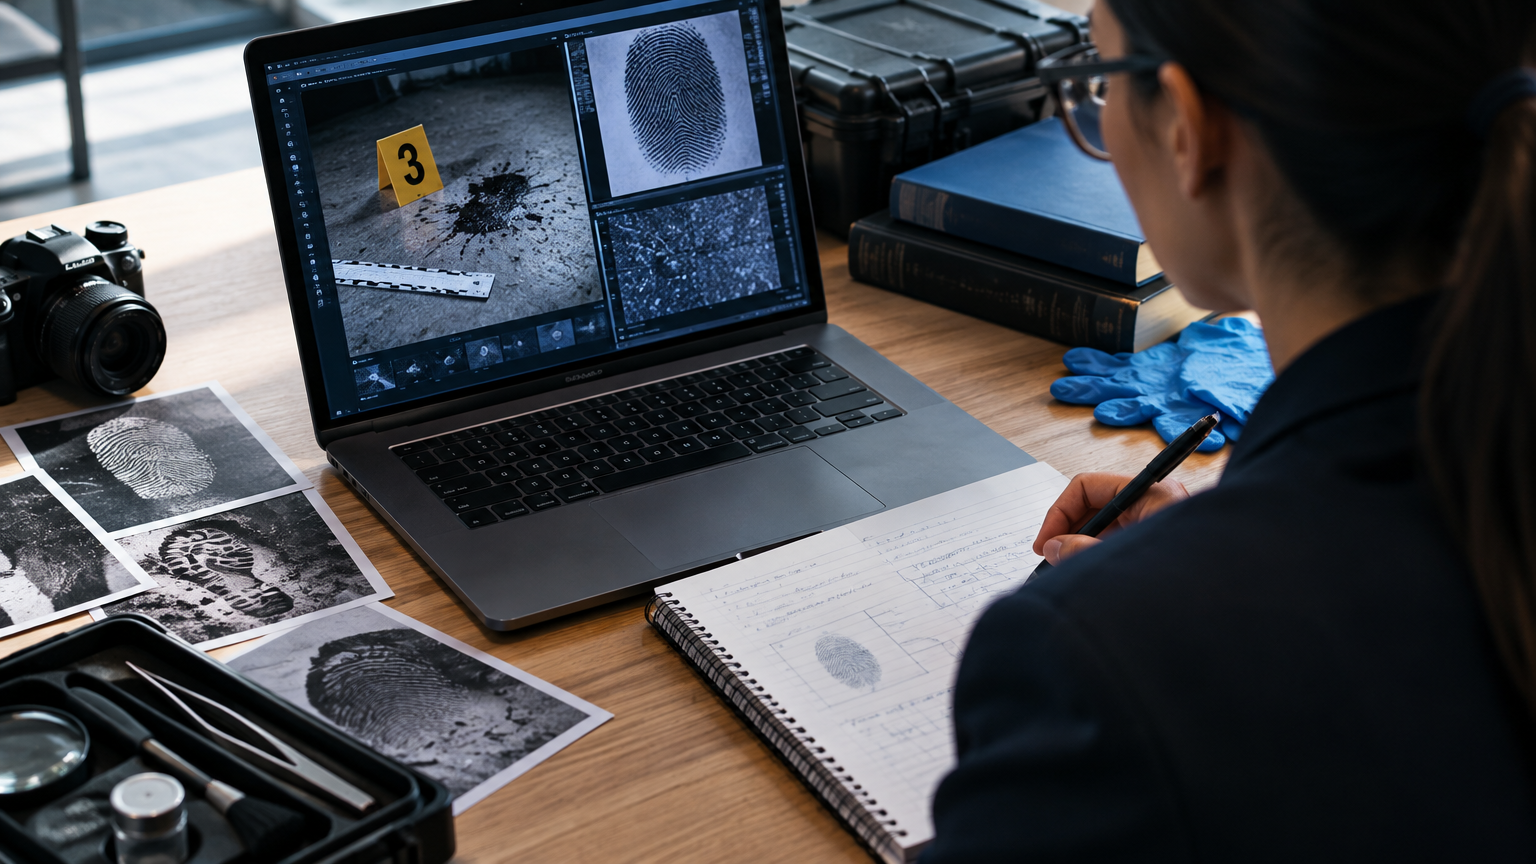
A perícia contábil examina questões que dependem de conhecimento técnico da área. Conforme o caso, o trabalho pode envolver documentos, registros, cálculos e informações financeiras ou patrimoniais relevantes para esclarecer o assunto analisado.
Entre as atividades que podem fazer parte desse trabalho estão:
- Examinar documentos: analisar registros contábeis e outros elementos relacionados à questão.
- Conferir informações: verificar cálculos e dados apresentados no contexto da análise.
- Identificar elementos: organizar os aspectos relevantes para o esclarecimento técnico.
- Fundamentar conclusões: documentar os métodos e os fundamentos utilizados.
- Apresentar esclarecimentos: elaborar respostas de acordo com o objetivo da perícia.
A atenção aos documentos, a clareza na exposição dos métodos e a fundamentação técnica são importantes para que o trabalho possa ser compreendido. O escopo e os procedimentos dependem do contexto em que a perícia é realizada.
Quais são os tipos de perícia contábil?
Uma forma de distinguir modalidades de perícia é observar o ambiente em que o trabalho ocorre. As classificações apresentadas a seguir são introdutórias; o contexto concreto e os procedimentos aplicáveis devem ser considerados em cada situação.
| Modalidade | Contexto | Foco indicado |
|---|---|---|
| Judicial | Processo judicial | Esclarecer questões contábeis discutidas no processo. |
| Extrajudicial | Fora do processo judicial | Analisar demandas contábeis, financeiras ou patrimoniais. |
| Arbitral | Contexto de arbitragem | Examinar tecnicamente a questão contábil apresentada. |
Deslize a tabela para ver todas as colunas.
Perícia judicial
A perícia judicial ocorre no contexto de um processo quando uma questão exige conhecimento contábil para ser esclarecida. O trabalho se relaciona aos pontos técnicos apresentados no caso e aos procedimentos aplicáveis.
Perícia extrajudicial
A perícia extrajudicial acontece fora do processo judicial. Pode estar relacionada a negociações, conflitos, avaliações ou outras demandas que requeiram análise técnica de informações contábeis, financeiras ou patrimoniais.
Perícia arbitral
A perícia arbitral é desenvolvida no contexto da arbitragem, um meio de solução de conflitos. Nesse cenário, a análise técnica se volta à questão contábil apresentada, com conclusões fundamentadas.
Antes de planejar uma atuação como perito, identifique o contexto do trabalho e consulte as regras profissionais e os procedimentos aplicáveis. A formação acadêmica, isoladamente, não deve ser considerada substituta de requisitos exigidos para uma atividade específica.
O que é preciso para ser perito contábil?
O caminho depende das regras vigentes para a profissão e do contexto em que a pessoa pretende atuar. Uma especialização pode aprofundar conhecimentos, mas sua conclusão, por si só, não substitui eventuais requisitos profissionais, registros, habilitações ou procedimentos necessários.
Segundo a página do Conselho Regional de Contabilidade do Ceará sobre perícia contábil, a perícia contábil é atividade privativa de contadores habilitados no CRC da respectiva jurisdição. Uma pós-graduação pode aprofundar conhecimentos, mas não substitui essa habilitação. Confira também as normas e os procedimentos aplicáveis ao trabalho pretendido.
Compare também sua graduação, experiência prévia e formação complementar com o tipo de perícia pretendido. Essa análise ajuda a planejar o desenvolvimento de competências e não cria um requisito universal de tempo de atuação.
Além do conhecimento técnico, o trabalho pode exigir interpretação de documentos, realização de cálculos, redação de relatórios e apresentação objetiva de conclusões. A relevância de cada competência depende das tarefas e do escopo envolvidos.
Qual é a diferença entre auditoria e perícia contábil?
A diferença principal está no propósito da análise. A auditoria se concentra na verificação de informações, registros ou procedimentos dentro de um escopo. A perícia busca esclarecer uma questão contábil delimitada e apresentar conclusões técnicas fundamentadas.
- Auditoria contábil: analisa e verifica informações e procedimentos definidos para determinado trabalho.
- Perícia contábil: examina elementos relacionados a uma questão específica que precisa de esclarecimento técnico.
As duas áreas envolvem conhecimento contábil, atenção aos detalhes e documentação do trabalho. A distinção não significa que uma seja mais importante que a outra: objetivos e contextos diferentes orientam a atuação.
Quem se interessa por verificação sistemática de informações pode avaliar a proximidade com a auditoria. Já quem prefere investigar questões delimitadas, interpretar documentos e comunicar esclarecimentos técnicos pode considerar a perícia. Essa reflexão ajuda a orientar a escolha, sem determinar por si só uma trajetória profissional.
Para quem a especialização pode fazer sentido?
A formação pode ser considerada por pessoas graduadas que desejam aprofundar conhecimentos em contabilidade aplicada, análise documental, verificação de informações ou produção de trabalhos técnicos. A adequação depende dos objetivos individuais e do conteúdo efetivamente oferecido pelo curso escolhido.
Antes de tomar uma decisão, é útil conferir:
- Conteúdo curricular: quais disciplinas compõem a formação e como abordam auditoria e perícia.
- Objetivos acadêmicos: se os temas estudados se relacionam com o aprofundamento que você procura.
- Atividades do curso: como a instituição descreve a metodologia e as atividades acadêmicas.
- Requisitos profissionais: quais regras se aplicam à atividade de interesse, além da formação acadêmica.
Continue sua formação
Consulte as informações institucionais e esclareça suas dúvidas nos canais oficiais da FASUL.
Conclusão
A especialização em auditoria e perícia contábil pode aprofundar conhecimentos sobre verificação de informações e análise técnica de questões contábeis. Para escolher uma formação, avalie o conteúdo do curso e diferencie a pós-graduação dos requisitos profissionais aplicáveis. Consulte informações institucionais no site da FASUL.
Perguntas Frequentes (FAQ)
A especialização em auditoria e perícia contábil é uma graduação?

Não. O tema apresentado corresponde a uma formação complementar de pós-graduação voltada a pessoas graduadas. Os requisitos de ingresso devem ser conferidos nas informações do curso escolhido.
Auditoria e perícia contábil são a mesma atividade?
Não. A auditoria está associada à verificação de informações e procedimentos dentro de um escopo; a perícia se dedica ao esclarecimento técnico de uma questão contábil específica.
Quais são os tipos de perícia contábil?
Entre as modalidades introdutórias estão a judicial, a extrajudicial e a arbitral. Elas se distinguem pelo contexto em que a análise acontece, e os procedimentos dependem do caso.
Fazer uma pós-graduação basta para atuar como perito?
Não se deve presumir isso. A formação acadêmica pode aprofundar conhecimentos, mas requisitos profissionais, registros, habilitações ou procedimentos podem depender da atividade e do contexto. Consulte as regras vigentes pertinentes.
Como escolher uma especialização nessa área?
Compare o conteúdo curricular com seus objetivos, observe como o curso aborda auditoria e perícia e verifique os requisitos profissionais ligados à atuação que pretende conhecer.